Как жить безбедно, но экономно: 5 советов для молодой семьи
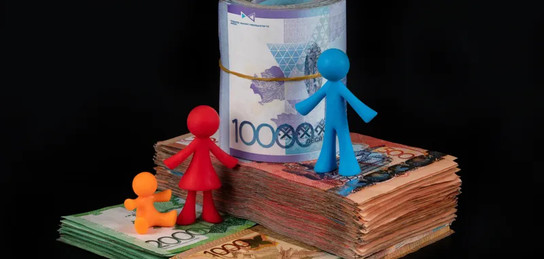
© Фото: Zakon.kz/Максим Золотухин
В начале семейной жизни деньги, как правило, уходят на все сразу: рассрочка за телефон, кредит на отпуск, заем на мебель... Кажется, что каждый платеж небольшой, пока однажды не выясняется, что денег от зарплаты почти не осталось. Как не попасть в эту ловушку, выяснял Zakon.kz.
Мораторий на "плохие" долги
Рассрочка на 12 или 24 месяца стала привычным и удобным способом для казахстанцев покупать дорогие вещи. Но для молодой семьи несколько небольших платежей могут оказаться опаснее одного крупного займа – мелкие кредиты копятся и превращаются в один большой долг.
Поэтому финансовые консультанты советуют оставлять рассрочку или кредиты для действительно необходимых покупок – например, техники, которая нужна для заработка, или критически важных расходов на здоровье. Ну а новый смартфон или брендовая одежда могут подождать. Простое правило здесь работает лучше сложных финансовых расчетов.
Если на покупку в семейном бюджете денег нет, то ее откладывают.
Отдыхать нужно, но платить за отдых целый год – нет
Все сказанное вовсе не означает, что молодой семье нужно отказаться от путешествий. Но как собрать на поездку деньги, когда и так бюджет каждый месяц еле сходится?
Разумнее будет сделать путешествия отдельной статьей семейного бюджета – например, открыть накопительный счет в банковском приложении и отправлять туда 10% от каждой зарплаты. Получил 500 тысяч тенге – 50 тысяч отложи на будущую поездку. Через год наберется большая часть путевки, да еще и проценты "накапают".
Но здесь еще одно простое правило: нет денег в конверте – нет поездки.
Накопили к лету только на Алаколь? Значит, едете туда. Хватит денег на Турцию? Значит, будет Турция. Главное, выбрать вариант, который позволяет вернуться домой без долгов.
Платить за авиабилеты, которых уже нет, на протяжении следующего года – психологически очень тяжело. Это создает постоянное ощущение "финансовой ямы".
Есть и главный элемент – время. Чем раньше семья начинает планировать поездку, тем больше возможностей найти подходящие билеты и жилье. Так, раннее бронирование авиабилетов за четыре-шесть месяцев и самостоятельный поиск жилья вместо пакетного тура в рассрочку может снизить стоимость поездки на 30-40%.
Купил "из рук в руки" – продай "из рук в руки"
Появление ребенка способно очень быстро изменить семейный бюджет. Коляска, кроватка, автокресло, стульчик, одежда – список покупок растет на глазах.
При этом многие детские вещи используются совсем недолго. Скажем, ребенок вырос из коляски раньше, чем родители успели серьезно ее "состарить". Поэтому на вторичном рынке можно найти вещи в хорошем состоянии значительно дешевле магазинной цены.
Например, брендовая коляска, которая в магазине стоит 150 000 тенге, может достаться через сайт объявлений или родительские чаты всего за 20 000 – 25 000 тенге.
Но главный смысл здесь даже не в том, чтобы просто купить дешевле. Работает принцип круговорота. И вот третье правило.
Купил с рук – продай с рук. Тогда семейный бюджет потеряет не сотни тысяч тенге, а небольшую сумму или вообще ничего.
Не путайте личные деньги с общими
В Германии существует модель, которую называют Drei-Konten-Modell – моделью трех счетов. Ее идея довольно проста: у супругов есть отдельные личные счета и один общий счет для семейных расходов.
Зарплата каждого сначала остается на его личном счете. Затем оба переводят оговоренную сумму на общий счет, с которого оплачиваются аренда, продукты, коммунальные услуги и другие расходы семьи.
Причем вклад необязательно должен быть одинаковым. Если один супруг зарабатывает 60% общего дохода, а второй 40%, то и участие в общих расходах можно распределить в той же пропорции.
Оставшиеся после этого деньги считаются личными. То есть, муж не спрашивает, зачем жена купила десятую помаду, а жена не "пилит" его за видеоигру.
Это не значит, что супругам безразлично, что делает второй. Просто после выполнения общих финансовых обязательств у каждого остается небольшая сумма, которую он может тратить без отчета, – советует немецкое финансовое издание Finanztip.
У каждого человека остается и финансовая свобода, и четкое понимание того, сколько стоит общая жизнь.
Растет зарплата – но не расходы
В семейных финансах есть довольно коварный момент: молодым супругам неизбежно повышают зарплату, и почти сразу они начинают жить так, будто новый уровень дохода существовал всегда.
Еще вчера семья ездила на такси по тарифу "Вместе", а сегодня выбирают "Комфорт+". Раньше ходили в кафе раз в месяц, а теперь – каждую неделю. Потом появляется новая техника, более дорогой отдых, дополнительные подписки.
То есть, доход вырос на условные 100 000 тенге, а свободных денег в конце месяца как не было, так и нет.
В личных финансах это называют Lifestyle Сreep, или постепенным раздуванием расходов вслед за ростом доходов.
Один из способов этого избежать – заранее договориться, что большая часть прибавки не будет превращаться в новые обязательные расходы, – такой совет дает американское финансовое издание NerdWallet.
Например, из каждых дополнительных 100 000 тенге 70 000 можно отправлять на накопления или инвестиции, а оставшиеся 30 000 – потратить на улучшение повседневной жизни.
Тест перед рождением ребенка
Если семья планирует ребенка, полезно заранее попробовать пожить на одну зарплату, как рекомендует американское издание The Motley Fool.
Для этого семья должна пересчитать бюджет с учетом новых расходов и понять, хватит ли одного дохода. Например, за полтора года до рождения ребенка оставить в семейном бюджете только меньший из двух доходов, а вторую зарплату полностью отправлять в резерв.
Сначала это может показаться слишком жестким экспериментом. Но он позволяет увидеть будущую реальность еще до появления ребенка: хватит ли семье денег на жилье, питание и обязательные платежи, где можно сократить расходы и какой резерв удастся сформировать.
Если такой режим окажется посильным, к моменту рождения ребенка у семьи будет не только привычка жить на меньший доход, но и накопленная сумма.
Итак, мы видим две вещи. Во-первых, проблемы молодых семей, в принципе, одинаковы, что у нас, что в ФРГ, что в США. В-вторых, экономная семейная жизнь вовсе не обязательно означает постоянный отказ во всем. Можно путешествовать, покупать хорошие вещи, ходить в рестораны и радовать друг друга подарками. Разница лишь в том, что все это не должно происходить за счет будущих зарплат. Отсюда наше главное правило.
Сначала обеспечить себе финансовую свободу, а потом повышать уровень потребления.
Ранее мы рассказали, сколько надо откладывать в месяц, чтобы жить спокойно и без долгов.
Источник: zakon.kz
Подписывайтесь на наш Telegram-канал. Будьте в курсе всех событий!
Мы работаем для Вас!
Читайте также:
-
06:40, 21 сентября 2026
На карте мира скоро появится новый океан: Африка «трещит по швам»
-
05:56, 21 сентября 2026
В пещерах обнаружили артефакты, в четыре раза старше Великой египетской пирамиды
-
01:51, 21 сентября 2026
Какие привычки ускоряют старение организма
-
20:36, 20 сентября 2026
Какая банная привычка может навредить здоровью
-
19:10, 20 сентября 2026
«Культ женского белья»: стилист назвал удививший его тренд из Лондона
Популярные новости
-
Шестой за неделю пассажир пожаловался на кражу на борту рейса в ОАЭ
 02:28, 21 сентября 2026
-
«Каток свой, отец – лучший, но не его»: в Сети разнесли дебют Плющенко-младшего за Азербайджан
 11:14, 21 сентября 2026
-
Рыбакина сравнила выигранные титулы US Open и Уимблдона
 04:58, 21 сентября 2026
-
Семь пострадавших и огромная пробка: что произошло на Северном кольце в Алматы
 23:35, 20 сентября 2026
-
В пещерах обнаружили артефакты, в четыре раза старше Великой египетской пирамиды
 05:56, 21 сентября 2026
-
Китай возводит еще одну гигантскую ГЭС, которая изменит вращение Земли
 03:56, 21 сентября 2026
-
На карте мира скоро появится новый океан: Африка «трещит по швам»
 06:40, 21 сентября 2026
-
Какое место занимает Казахстан в медальном зачете на Азиаде-2026
 10:58, 21 сентября 2026
-
Ямаль превзошел рекорд Винисиуса в 19 лет
 02:57, 21 сентября 2026
-
Названы знаки зодиака, которые почувствуют вкус богатства совсем скоро
 08:38, 21 сентября 2026
-
Отныне и до 27 сентября: астрологи назвали знаки, жизнь которых заметно улучшится
 05:28, 21 сентября 2026
-
Жареное клубничное варенье на сковороде: получится густым, как мармелад
 03:29, 21 сентября 2026
-
Пять шайб и сухой матч: «Барыс» разгромил «Локомотив»
 21:38, 20 сентября 2026
-
Сборная Казахстана по футболу прибыла в Англию на отбор в Евро-2027
 06:20, 21 сентября 2026
-
Альпинист упал с высоты 213 метров и выжил
 04:30, 21 сентября 2026
Алматы
 +23 °C