Сколько денег давать ребенку в 3, 7 и 15 лет: правила от финансовых консультантов
© Фото: Zakon.kz
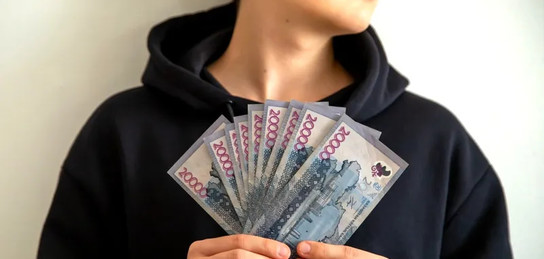
Когда начинать давать детям карманные деньги, сколько выделять на личные расходы и почему родителям не стоит исправлять каждую финансовую ошибку ребенка? Какие привычные фразы могут навредить финансовому воспитанию и чему учит зарубежный опыт? Ответы на эти вопросы – в материале Zakon.kz.
Первые 100 тенге в жизни
Многие родители впервые задумываются о карманных деньгах, когда ребенок идет в школу. Однако финансовый консультант Асель Аульбекова рекомендует начинать гораздо раньше, в возрасте трех-четырех лет.
По ее мнению, первые уроки обращения с деньгами должны проходить не в форме объяснений о семейном бюджете, доходах и расходах, а через простые повседневные покупки. Маленькому ребенку легче понять стоимость вещей, когда он самостоятельно пересчитывает монеты и видит, как уменьшается их количество.
"Нельзя дать трехлетнему ребенку 100 тысяч тенге и предложить самостоятельно решать, на что их потратить. К этому нужно приучать постепенно. Например, в три-четыре года можно давать по 100 тенге в день, желательно десятью монетами по 10 тенге. Так ребенок научится считать деньги и понимать стоимость покупок".Асель Аульбекова
Потратил все в понедельник? Жди следующего
С поступлением в школу правила меняются. Финансовый консультант предлагает выдавать карманные деньги не ежедневно, а один раз в неделю, например по понедельникам.
При этом нужно учесть, что школьник впервые столкнется с необходимостью распределить ограниченную сумму на несколько дней. При этом Асель Аульбекова предупреждает: в первый же понедельник он, скорее всего, потратит все до последней монетки! А впереди еще шесть дней без сладостей и других маленьких радостей.
"Вот тут родителям придется собрать всю волю в кулак и не поддаться на уговоры. Иначе как ребенок научится распоряжаться деньгами?".Асель Аульбекова
Если же родители каждый раз станут выдавать дополнительные деньги после того, как ребенок потратил недельный бюджет, у него не возникнет необходимости задумываться о последствиях покупок, – предупреждает эксперт и подчеркивает: речь идет именно о карманных деньгах на личные желания.
Расходы на необходимое питание, проезд, школьные принадлежности и другие базовые потребности не должны зависеть от того, насколько удачно ребенок распорядился своими средствами.
В 10–11 лет специалист рекомендует увеличить период планирования до двух недель. Ребенок получает более крупную сумму, но должен самостоятельно распределить ее на 14 дней.
Следующий этап наступает в 15–16 лет, когда подростку можно доверить месячный бюджет. Причем он может включать не только развлечения, но и определенные покупки одежды.
Например, подросток заранее составляет список вещей, которые понадобятся летом, оценивает их стоимость и решает, как уложиться в выделенную сумму. Так постепенно расширяется не только финансовая самостоятельность, но и ответственность за принятые решения.
"Я впахиваю ради тебя!": опасные фразы родителей
Асель Аульбекова обращает внимание, что финансовые привычки детей формируются не только через карманные деньги. Не меньшее значение имеет то, как родители разговаривают о семейных расходах.
Первая ошибка – попрекать ребенка деньгами. Фразы вроде "Я ради тебя пашу день и ночь!" или "Ты знаешь, сколько я работаю, чтобы оплачивать твою школу?" превращают обычные родительские расходы в повод для обвинений.
По мнению консультанта, ребенок начинает испытывать чувство вины за то, что родители тратят на него деньги. Вместо понимания ценности труда возникает ощущение, будто его потребности являются причиной семейных трудностей.
Вторая ошибка – постоянно повторять "Денег нет". Аульбекова отмечает, что подобную фразу нередко используют даже обеспеченные родители. Иногда им проще сослаться на отсутствие денег, чем объяснять, почему они отказываются покупать очередную вещь.
Эксперт предлагает разделять две ситуации. Если семья действительно не может позволить себе покупку, стоит объяснить ребенку, что сейчас она слишком дорогая. Например, кроссовки за 150 тысяч тенге могут стоить половину семейных расходов.
Если же деньги есть, но покупка представляется неразумной, лучше прямо объяснить причины отказа, не создавая у ребенка ложного представления о бедственном положении семьи.
Третья ошибка – упрекать за неудачные покупки. Вместо обвинений консультант советует обсуждать с ребенком, почему покупка оказалась неудачной и что можно было сделать иначе.
"Самое ужасное – твердить: "А я говорила! Я тебя предупреждала!" Вот такие вещи делать не надо. Нельзя ребенка винить – он получает опыт и в следующий раз будет более внимательным".Асель Аульбекова
Сколько зарабатывает папа? Детям знать необязательно
Еще один вопрос касается открытости семейных финансов. Нужно ли ребенку знать, сколько именно зарабатывают его родители? Консультант считает, что сообщать маленьким детям точные суммы необязательно, прежде всего из соображений безопасности.
Например, ребенок может похвастаться во дворе, что его отец получает пять миллионов тенге. При этом он не способен оценить, кто услышит подобный разговор и как может воспользоваться этой информацией.
Однако скрывать от детей сам принцип формирования семейных доходов эксперт не рекомендует.
"Ребенок, конечно, должен понимать, что деньги не каким-то волшебным образом появляются на карточке или их по желанию просто выдает банкомат. Но вот сколько конкретно зарабатывают родители, малышу знать совершенно необязательно".Асель Аульбекова
Сколько денег дают детям за границей?
Зарубежные специалисты также рекомендуют постепенно увеличивать финансовую самостоятельность детей. Например, в Швейцарии организация Budgetberatung Schweiz разработала рекомендации по размеру детских выплат.
Для шестилетнего ребенка предлагается 3 швейцарских франка в неделю (около 1630 тенге), семилетнего – 4 франка (2180 тенге), восьмилетнего – 5 франков (2720 тенге).
- В 10 лет рекомендуемая сумма составляет 35 швейцарских франков в месяц (около 19 тыс. тенге), причем деньги можно выдавать раз в две недели.
- В 12 лет ориентир увеличивается до 50 франков (27,2 тыс. тенге).
- В 15 лет – до 80 франков (43,5 тыс. тенге).
- В 16 лет – до 90 франков (49 тыс. тенге) ежемесячно.
Еще одна особенность швейцарской практики – так называемая молодежная зарплата. Примерно с 12 лет подростку можно выделять более крупную ежемесячную сумму, из которой он самостоятельно оплачивает определенные расходы, например мобильную связь или одежду.
Чему учат детей в США
В США родителям предлагают не просто выдавать карманные деньги, а поощрять ребенка за умение копить.
Американское Бюро финансовой защиты потребителей (CFPB) при правительстве США рекомендует приучать школьников откладывать часть полученных денег.
Один из приемов – семейная программа поощрения сбережений: родители добавляют собственные средства к сумме, которую сумел накопить ребенок.
Например, ребенок накопил 200 долларов на велосипед стоимостью 300 долларов. Родители добавляют к его сбережениям 25%, то есть еще 50 долларов. Теперь у него 250 долларов, и до покупки велосипеда осталось накопить всего 50 долларов.
Также бюро советует совместные походы в банк.
"Чтобы закрепить привычку к сбережениям, два-три раза в год ходите с ребенком в банк, чтобы положить сбережения на его счет, и каждый раз смотрите, насколько увеличивается остаток на счете".CFPB
Еще один прием – предложить ребенку представить, что ему подарили 100 долларов, и спросить, как он их потратит. А затем изменить условие: что, если эти деньги пришлось заработать самостоятельно или взять в долг? Изменится ли его решение? Такой разговор помогает объяснить, почему одинаковая сумма может восприниматься по-разному в зависимости от того, каким образом она получена.
Ранее мы рассказали, на какую зарплату может претендовать выпускник казахстанского вуза.
Источник: zakon.kz
Подписывайтесь на наш Telegram-канал. Будьте в курсе всех событий!
Мы работаем для Вас!
Читайте также:
-
17:33, 22 октября 2026
Исторические истоки независимости Казахстана обсудили на конференции в Алматы
-
17:20, 22 октября 2026
Подростки до смерти забили мужчину в Балхаше
-
17:07, 22 октября 2026
Предоплата за шины и запчасти: МВД предупредило казахстанцев о новой волне мошенничества
-
17:00, 22 октября 2026
Строительство АЭС и ядерная безопасность: Токаев заслушал отчет Саткалиева
-
17:00, 22 октября 2026
Рыбакина удачно начала защиту титула на турнире WTA 500 в Нинбо
Популярные новости
-
Вселенная приготовила награду для четырех знаков зодиака
 01:49, 22 октября 2026
-
Игрок «Барыса» третью неделю подряд возглавляет рейтинг КХЛ
 02:22, 22 октября 2026
-
День больших побед: три знака зодиака окажутся на пороге невероятного прорыва
 20:00, 21 октября 2026
-
Елена Рыбакина отправится на турнир в Токио
 07:02, 22 октября 2026
-
Снегопад и дожди со снегом сразу в восьми регионах Казахстана: опубликован дорожный прогноз на 22 октября
 08:42, 22 октября 2026
-
Обрушение крыши и четверо пострадавших в Алматы: сгоревший дом оказался незаконным хостелом
 04:10, 22 октября 2026
-
«Адмирал» и «Барыс» провели ожесточенную схватку с овертаймом в КХЛ
 17:56, 21 октября 2026
-
Елена Рыбакина узнала всех своих соперниц по Итоговому турниру года
 12:44, 22 октября 2026
-
Мужчина обнаружил самый крупный клад серебряных монет в Германии
 03:42, 22 октября 2026
-
107-летний ветеран раскрыл неожиданный секрет долголетия
 23:30, 21 октября 2026
-
Девушка дважды вернула жениха к жизни после удара молнии
 22:28, 21 октября 2026
-
Эксперты назвали бытовую технику, которая скрытно пожирает электричество
 20:52, 21 октября 2026
-
Назван главный фактор, который скрытно уничтожает ваш телефон
 22:59, 21 октября 2026
-
Вещество из лука, гречки и цитрусовых показало эффективность против рака
 19:55, 21 октября 2026
-
Ученые выяснили, как растительный белок связан с возрастом и здоровьем мышц
 19:38, 21 октября 2026
Алматы
 +12 °C