Как будут платить налоги в городе Алатау: утверждены правила
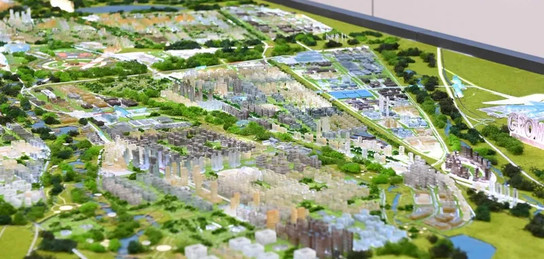
© Фото: akorda.kz
Приказом и.о. министра финансов утверждены Правила определения операций резидента Алатау с взаимосвязанными сторонами, приводящих к уменьшению налоговых обязательств резидента Алатау и его взаимосвязанных сторон в нарушение принципа финансовой устойчивости, сообщает Zakon.kz.
Определение операций резидента Алатау с взаимосвязанными сторонами, приводящих к уменьшению налоговых обязательств взаимосвязанных сторон резидента Алатау в нарушение принципа финансовой устойчивости, осуществляется органами государственных доходов. Решение о наличии оснований для неприменения налоговой преференции принимается администрацией города Алатау.
Взаимосвязанной стороной резидента Алатау признается физическое или юридическое лицо, зарегистрированное и осуществляющее деятельность за пределами города Алатау на иной территории Казахстана, имеющее с резидентом Алатау особые взаимоотношения, оказывающие влияние на экономические результаты операций между ними.
Такими особыми взаимоотношениями являются взаимоотношения, которые соответствуют одному либо нескольким из следующих условий:
- одно лицо признается аффилированным лицом другого лица;
- лицо является крупным акционером, крупным участником (владеющим десятью и более процентами голосующих акций или долей участия) участника операции;
- лицо взаимосвязано с участником операции договором, включая доверительное управление имуществом, в соответствии с которым оно вправе определять решения, принимаемые доверительным управляющим;
- собственник имущества взаимосвязан с лицом, которому передано одно или несколько правомочий собственника имущества в отношении этого имущества (владение, пользование, распоряжение), в том числе на основании договора о доверительном управлении имуществом, в соответствии с которым собственник вправе определять решения, принимаемые таким лицом;
- лицо является должностным лицом участника операции или юридического лица, за исключением независимого директора;
- юридическое лицо контролируется лицом, являющимся крупным акционером, крупным участником или должностным лицом участника операции;
- юридическое лицо, по отношению к которому лицо, являющееся крупным акционером, крупным участником или должностным лицом участника операции, является крупным акционером, крупным участником, имеющим право на соответствующую долю в имуществе;
- юридическое лицо, по отношению к которому участник операции является крупным акционером, крупным участником, имеющим право на соответствующую долю в имуществе;
- юридическое лицо совместно с участником операции находится под контролем третьего лица;
- лицо самостоятельно или совместно со своими аффилированными лицами владеет, пользуется, распоряжается десятью и более процентами голосующих акций или долей участия участника сделки либо юридических лиц, указанных в подпунктах 2, 3, 6, 7, 8, 9 данного пункта;
- физическое лицо является супругом (супругой), близким родственником (родитель, сын, дочь, усыновитель, усыновленный, брат, сестра, бабушка, дедушка, внук), а также свойственником (брат, сестра, родитель, сын или дочь супруга (супруги)) физического лица, являющегося крупным акционером, крупным участником либо должностным лицом, за исключением независимого директора участника операции;
- два доверительных управляющих взаимосвязаны между собой, если одно и то же лицо является учредителем доверительного управления по обоим договорам доверительного управления имуществом и имеет возможность определять решения, принимаемые ими;
- доверительный управляющий и организация, в которой учредитель доверительного управления является крупным акционером либо крупным участником (владеющим десятью и более процентами голосующих акций или долей участия), если учредитель доверительного управления имеет возможность определять решения, принимаемые доверительным управляющим;
- доверительный управляющий по одному договору доверительного управления имуществом и выгодоприобретатель по другому договору доверительного управления имуществом признаются взаимосвязанными, если учредителем доверительного управления по обоим договорам доверительного управления имуществом является одно и то же лицо, которое имеет возможность определять решения, принимаемые доверительным управляющим;
- лицо производит или торгует продукцией, используя нематериальные активы и (или) права интеллектуальной собственности другого лица и его взаимосвязанной стороны, за которые оно должно произвести платежи, составляющие совокупно более пятидесяти процентов первоначальной стоимости (или себестоимости) таких продуктов.
Определение контролируемых операций осуществляется органами государственных доходов посредством анализа налоговой отчетности, представленной документации, сведений государственных органов и иных документов о деятельности взаимосвязанной стороны и резидента Алатау.
Соответствие контролируемой операции принципу "вытянутой руки" определяется путем сопоставления цены (маржи, рентабельности) и условий такой контролируемой операции с рыночной ценой (рыночным уровнем маржи, рентабельности) и (или) рыночными условиями, определенными на основании функционального анализа, анализа сопоставимости и применения одного или нескольких методов, предусмотренных Правилами.
Для определения соответствия контролируемой операции принципу "вытянутой руки" применяются следующие методы:
- метод сопоставимой неконтролируемой цены;
- метод чистой прибыли.
Метод сопоставимой неконтролируемой цены при возможности применения является приоритетным. Допускается применение комбинации методов.
Метод сопоставимой неконтролируемой цены применяется путем сравнения цены (маржи) контролируемой операции с рыночным уровнем цены (маржи), определяемым как медианное значение диапазона цен (маржи) по идентичным (а при их отсутствии – однородным) товарам (работам, услугам) в сопоставимых экономических условиях.
Метод чистой прибыли применяется посредством сопоставления рентабельности участника операции с рыночным уровнем рентабельности, определяемым как медианное значение диапазона рентабельности в сопоставимых экономических условиях.
Рентабельность определяется с использованием следующих показателей:
- валовая рентабельность затрат определяется как отношение валовой прибыли от продаж товаров (работ, услуг) к себестоимости проданных товаров (работ, услуг);
- валовая рентабельность продаж определяется как отношение валовой прибыли от продаж товаров (работ, услуг) к выручке от продаж товаров (работ, услуг) без учета акцизов и налога на добавленную стоимость;
- операционная рентабельность затрат определяется как отношение суммы операционной прибыли от продаж товаров (работ, услуг) к сумме себестоимости проданных товаров (работ, услуг) и коммерческих и административных расходов, связанных с продажами товаров (работ, услуг);
- операционная рентабельность продаж определяется как отношение суммы операционной прибыли от продаж товаров (работ, услуг) к выручке от продаж товаров (работ, услуг) без учета акцизов и налога на добавленную стоимость;
- операционная рентабельность активов определяется как отношение суммы операционной прибыли от продаж товаров (работ, услуг) к текущей рыночной стоимости используемых активов или в отсутствие информации о текущей рыночной стоимости используемых активов – к стоимости активов согласно данным бухгалтерской (финансовой) отчетности.
Указывается, что при установлении факта отклонения условий контролируемой операции от рыночных условий или цены (маржи, рентабельности) контролируемой операции от рыночного уровня, определенного как медианное значение соответствующего диапазона цен (маржи, рентабельности), и наличия уменьшения налоговых обязательств взаимосвязанной стороны, обусловленного таким отклонением и определенного в соответствии с настоящими Правилами, орган государственных доходов составляет заключение о предполагаемом нарушении принципа финансовой устойчивости, содержащее:
- описание контролируемых операций и детальный расчет отклонения и размера уменьшения налоговых обязательств взаимосвязанной стороны за каждый анализируемый год;
- обоснование расчета с указанием примененного метода и источников информации;
- подтверждающие документы (при их наличии).
До направления заключения в администрацию города Алатау его копия направляется резиденту Алатау и взаимосвязанной стороне, которые могут представить возражения в течение 30 рабочих дней со дня, следующего за днем получения ими копии заключения. Возражения подлежат рассмотрению органом государственных доходов в течение 15 рабочих дней со дня их поступления.
Заключение направляется в администрацию города Алатау в течение пяти рабочих дней после истечения предусмотренных пунктом 15 настоящих Правил сроков представления и рассмотрения возражений.
Период проведения анализа контролируемых операций в целях определения наличия и размера уменьшения налоговых обязательств взаимосвязанной стороны в соответствии с настоящей главой не превышает срок исковой давности, предусмотренный для резидента Алатау законодательством о специальном правовом режиме.
Размер уменьшения налоговых обязательств взаимосвязанной стороны определяется путем изменения объектов налогообложения или объектов, связанных с налогообложением, исходя из размера отклонения цены (маржи, рентабельности) контролируемой операции от рыночного уровня.
При определении размера уменьшения налоговых обязательств взаимосвязанной стороны учитывается изменение объектов налогообложения или объектов, связанных с налогообложением, если такое изменение приводит или может в дальнейшем привести к увеличению сумм налогов и других обязательных платежей в бюджет у взаимосвязанной стороны.
Если изменение объектов налогообложения или объектов, связанных с налогообложением, определенное с учетом положений настоящего пункта, не приводит и не может в дальнейшем привести к увеличению сумм налогов и других обязательных платежей в бюджет у взаимосвязанной стороны, размер уменьшения налоговых обязательств признается равным нулю.
Приказ вводится в действие с 1 января 2027 года.
Источник: zakon.kz
Подписывайтесь на наш Telegram-канал. Будьте в курсе всех событий!
Мы работаем для Вас!
Читайте также:
-
14:14, 4 ноября 2026
В Казахстане предложили запретить заселение новых домов без школ и дорог
-
14:10, 4 ноября 2026
Для казахстанских производителей предложили сделать господдержку доступнее
-
14:03, 4 ноября 2026
Безопасность газового оборудования остается лишь на бумаге – депутат потребовал усилить контроль
-
13:59, 4 ноября 2026
Укрыться от агрессора в аптеке или магазине: новую инициативу предложили в Казахстане
-
13:57, 4 ноября 2026
«А вы в костюме кого?»: шутка над полицейским на Арбате дорого обошлась алматинке
Популярные новости
-
Жеребьевка итогового турнира WTA с участием Рыбакиной пройдет в TikTok
 14:54, 3 ноября 2026
-
«Айсберг, который потопил Титаник»: Ягудин публично поздравил Плющенко и признал его силу
 10:50, 4 ноября 2026
-
«Бернли» показал спорный результат без Сатпаева в матче с КПР
 05:03, 4 ноября 2026
-
Названы самые дорогие и самые дешевые города Казахстана
 15:38, 3 ноября 2026
-
Деньги найдутся в неожиданном месте: какие знаки зодиака окажутся в выигрыше
 01:13, 4 ноября 2026
-
«Бернли» на грани вылета: в Великобритании отреагировали на отсутствие Сатпаева в матчах
 07:21, 4 ноября 2026
-
Дожди, туман и +1°С надвигаются на Алматы, а что ждет Астану и Шымкент – обновленный прогноз на 4-6 ноября
 15:15, 3 ноября 2026
-
Один из районов Алматы станет испытательным полигоном для беспилотных авто
 16:22, 3 ноября 2026
-
Британские СМИ обсуждают неудачи Дастана Сатпаева в «Бернли»
 02:32, 4 ноября 2026
-
Американец потратил год на просмотр фильмов и установил мировой рекорд
 19:37, 3 ноября 2026
-
Мультимиллионер Адам Робинсон и его семья погибли в авиакатастрофе в США
 17:51, 3 ноября 2026
-
Известны знаки зодиака, которым сильно повезет до 8 ноября: кто в этом списке
 05:38, 4 ноября 2026
-
Стратегический резерв урана и новые контракты с Индией и Китаем: президент принял главу «Казатомпрома»
 14:59, 3 ноября 2026
-
Заморозки до -7°С и сильные дожди в горах: о погоде на 4 ноября по Казахстану
 17:11, 3 ноября 2026
-
Воры смогли унести 50 килограммов золота с ювелирной фабрики: идет расследование
 06:59, 4 ноября 2026
Алматы
 +15 °C